Vendre un bien hors norme : le paquebot de Morsbach et ses leçons
Plan de l'immeuble 8 étages dans cet article
- 01Que s'est-il passé avec le « Majesty of the Seas » de Morsbach ?
- 02Le paquebot de Morsbach a-t-il fini par être vendu ?
- 03Qu'est-ce qu'un bien atypique, et pourquoi son prix échappe-t-il aux règles ?
- 04Meuble ou immeuble : que vend-on vraiment quand l'objet a été construit dans un jardin ?
- 05Comment estimer un bien atypique quand il n'existe aucune vente comparable ?
- 06Comment vendre un bien hors norme sans le brader ni le figer ?
- 07Moselle, Alsace : ce qui change pour vendre un bien atypique dans le Grand Est
- 08Questions fréquentes
Un bien hors norme se vend mal tant qu’on ne sait pas dire ce qu’il est en droit et à quoi le comparer. Le paquebot de Morsbach le montre bien : cette réplique au 1/8e du « Majesty of the Seas », mise en vente 990 000 € en novembre 2015, n’a jamais trouvé d’acheteur selon la presse, et la famille l’a retirée du marché en 2017. Pour un moulin, une chapelle ou une péniche, la démarche est la même : qualifier le bien, chercher d’autres repères que les ventes voisines, viser le bon public.
Que s’est-il passé avec le « Majesty of the Seas » de Morsbach ?
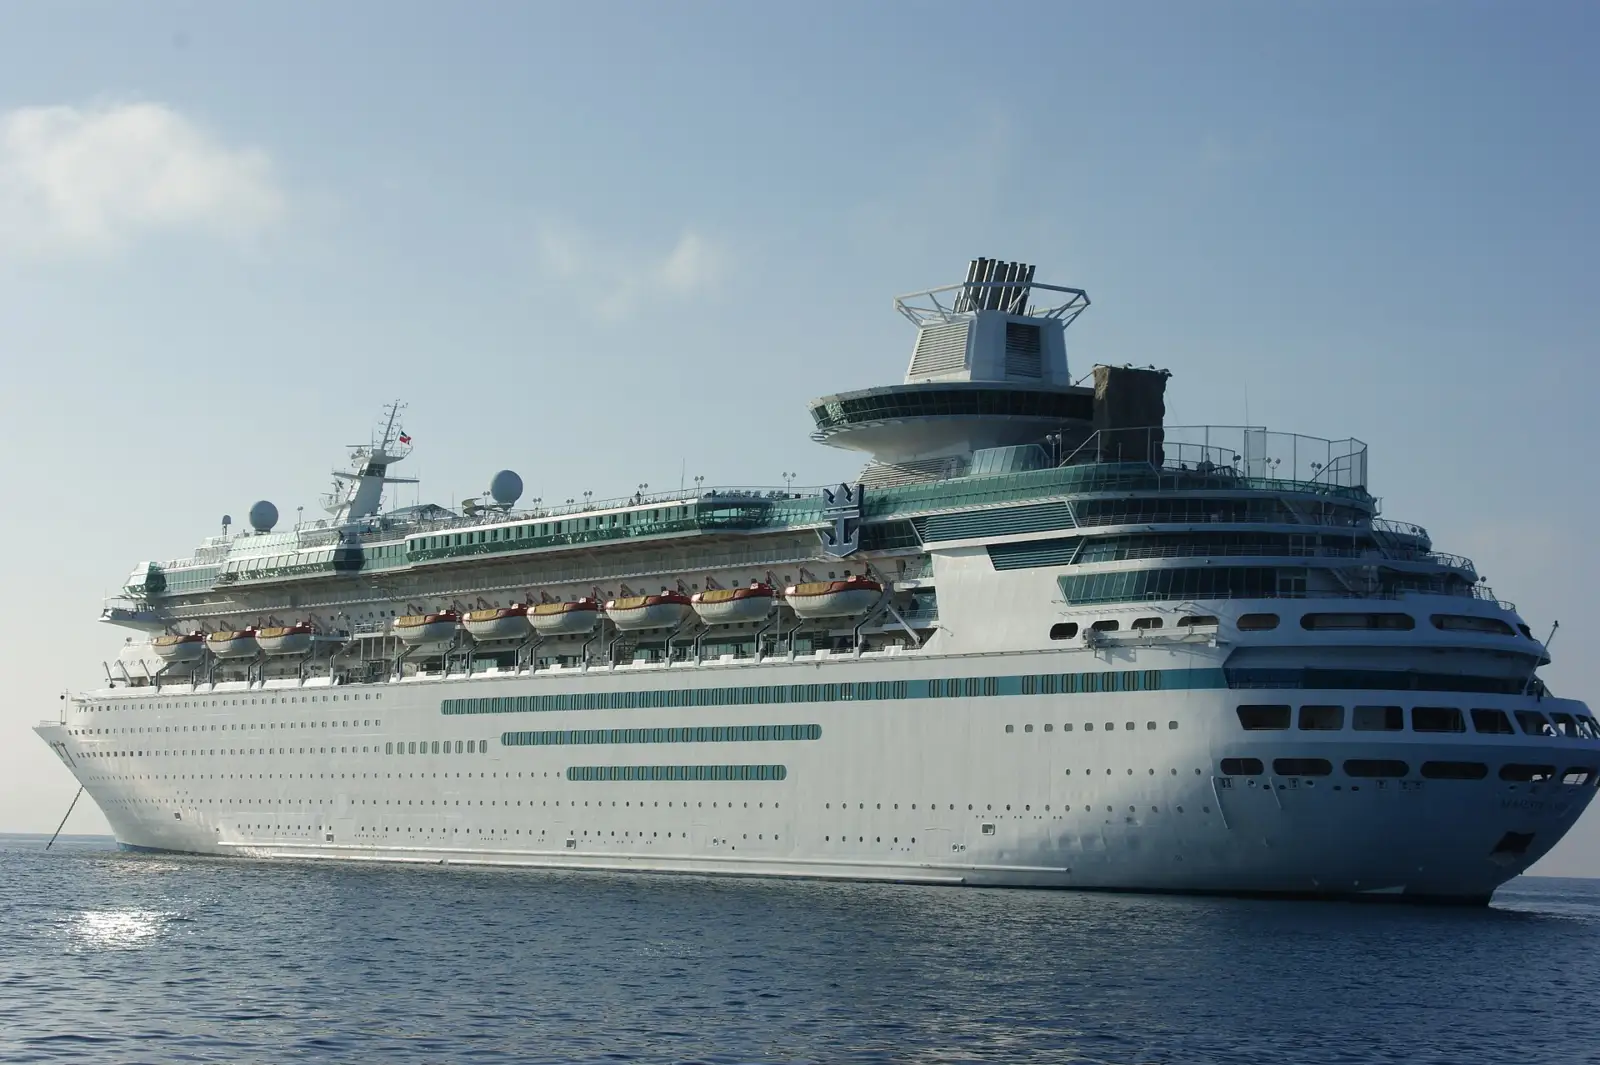
L’annonce ressemblait à beaucoup d’autres publiées en Moselle-Est cet automne-là : surface habitable, trois chambres, salon, salle à manger, cuisine, salle de bain, garage pour une voiture, terrasse de 60 m². Il fallait lire la suite pour comprendre que la terrasse se trouvait sur un pont, desservie par un ascenseur panoramique, que le garage dormait dans une coque d’acier et que la pièce de commande s’appelait une timonerie. Le 3 novembre 2015, Le Républicain lorrain, dans son édition de Forbach, signalait que le « Majesty of the Seas » de Morsbach était de nouveau à vendre. Un paquebot, donc. Dans une rubrique immobilière.
Tout avait commencé en 1994. Un ancien mineur du bassin houiller lorrain, passionné de paquebots, entreprend alors de reproduire au 1/8e le « Majesty of the Seas », navire de croisière construit à Saint-Nazaire et livré en 1992 à la compagnie Royal Caribbean. Le chantier se tient dans son jardin de Morsbach, près de Forbach, très loin de toute côte. Onze ans de travail selon la plupart des médias (douze selon Le Républicain lorrain), des milliers d’heures, du matériel offert par des entreprises, des journées portes ouvertes : BFM TV rapporte que le constructeur finançait d’abord son projet avec l’argent libéré par la fin du remboursement de sa maison.
Le résultat tient dans une fiche technique publiée par Le Républicain lorrain : 33,50 mètres de long, 4,75 mètres de large, 102 tonnes, deux moteurs de 100 chevaux. En juin 2005, la coque quitte Morsbach sur une remorque tirée par un camion et rejoint Sarreguemines, où elle est mise à l’eau sur la Sarre le 23 juin 2005, devant des milliers de personnes selon la dépêche reprise par L’Express en 2022. Quelques articles de 2015 datent cette mise à l’eau de 2006 ; les archives du Républicain lorrain et l’AFP retiennent bien juin 2005. Le bateau navigue ensuite plusieurs années sur les rivières et canaux, et le quotidien lorrain lui attribue plus de 10 000 kilomètres parcourus.
La santé du constructeur décline au début des années 2010. Une première mise en vente intervient en 2013, sans succès. Il meurt en mai 2015, à 66 ans. Ses héritiers le remettent alors en vente, au prix de 990 000 €, et l’annonce circule sur un grand site de petites annonces. Le bateau est à quai au port de Sarreguemines et il a encore navigué l’été précédent, précise le 4 novembre la radio ici, ex-France Bleu Lorraine. France 3 Grand Est reprend l’annonce le 6 novembre, comme BFM TV et CNews.
L’écho est immédiat. L’agent chargé de la vente revendique plus de mille consultations de l’annonce en vingt-quatre heures (Le Républicain lorrain) et « une dizaine » d’appels ou de courriels (BFM TV, d’après Ouest-France). Il décrit deux profils d’acheteurs possibles : un investisseur qui ferait du bateau un lieu de visite ou un musée, ou un acquéreur très fortuné cédant à un coup de cœur. Il reconnaît aussi, sur l’antenne d’ici, que le bateau n’intéresse a priori personne dans la région et que ce sont des investisseurs étrangers qui se sont penchés sur l’annonce.
Le paquebot de Morsbach a-t-il fini par être vendu ?
Non, d’après tout ce que la presse a publié depuis. Le 2 janvier 2017, France 3 Grand Est annonce que le mini-paquebot n’est plus à vendre : la famille a décidé de le garder et de le remettre à terre sur un terrain familial de la commune de L’Hôpital, en Moselle, pour continuer à le faire visiter. Les archives du Républicain lorrain situent ce retrait de la vente en mai 2017. Une association porte le projet de rapatriement, et la page que lui consacre la mairie de Morsbach évalue l’opération à environ 200 000 €, grutage et convoi compris, à financer par des dons et une cagnotte en ligne.
Cinq ans plus tard, une dépêche publiée par L’Express le 13 octobre 2022 fait le point. Le bateau n’a jamais trouvé repreneur, une nouvelle mise en vente après le décès de son constructeur est restée sans suite, et il reste amarré au port de Sarreguemines, sans naviguer. Ses proches l’entretiennent eux-mêmes : antirouille, joints, un lavage par an. Les peintures extérieures s’usent, l’intérieur reste en très bon état selon la dépêche. Les subventions demandées aux collectivités en 2017 n’ont pas été obtenues ; sur les 200 000 € chiffrés au départ, la famille dit avoir économisé environ la moitié en faisant une partie des travaux elle-même, et espérait alors un transfert en 2023.
Nous n’avons trouvé aucun article de presse postérieur à l’automne 2022 qui confirme ce transfert, une vente ou un autre dénouement. À la date de publication de cet article, l’issue n’est donc pas connue publiquement, et nous ne prétendrons pas la connaître.
Qu’est-ce qu’un bien atypique, et pourquoi son prix échappe-t-il aux règles ?
Un bien atypique n’est pas une catégorie juridique, c’est une catégorie de marché : un bien dont les caractéristiques empêchent de le comparer directement aux ventes voisines. On y range l’ancien moulin, le château d’eau reconverti, la chapelle désacralisée, la péniche habitée, le loft taillé dans un atelier, la maison d’architecte très marquée, le phare ou la gare désaffectée. Ce qui les réunit tient en trois difficultés : pas de prix au mètre carré de référence, un public d’acheteurs étroit, des coûts cachés (entretien, assurance, autorisations, accès) que l’acheteur découvre souvent tard.
Le paquebot de Morsbach cumule les trois, avec une quatrième : il n’est même pas un immeuble. La presse n’a jamais détaillé comment le prix de 990 000 € avait été fixé. L’agent le comparait à une œuvre d’art, en expliquant qu’un tel bateau « n’a pas de prix ». C’est un argument de rareté, pas une méthode d’estimation. La rareté ne crée de la valeur que si quelqu’un accepte de la payer.
Il faut aussi distinguer la valeur affective, souvent immense, de la valeur vénale, c’est-à-dire le prix qu’un acheteur informé paierait dans un délai raisonnable. Dans une succession, cet écart pèse double : les héritiers vendent un morceau d’histoire familiale, l’acheteur achète un objet, des charges et un projet. Le prix se fixe au croisement des deux, et c’est rarement là où le vendeur l’attendait.
Meuble ou immeuble : que vend-on vraiment quand l’objet a été construit dans un jardin ?
Le Code civil pose la règle de départ à l’article 516 : tous les biens sont meubles ou immeubles. Les fonds de terre et les bâtiments sont immeubles par leur nature (article 518). Le texte prévoit même le cas du moulin : fixé sur piliers et faisant partie du bâtiment, il est immeuble par nature (article 519). À l’inverse, l’article 531 du Code civil range parmi les meubles les bateaux, les navires, les moulins sur bateaux et toutes les installations non fixées par des piliers. L’article 528 complète : sont meubles par nature les biens qui peuvent se transporter d’un lieu à un autre.
Appliqué au paquebot de Morsbach, le raisonnement est simple. Un bateau reste un bateau, même de 102 tonnes et construit sur un terrain privé : il a d’ailleurs été soulevé, posé sur une remorque et transporté par la route en 2005. En 2015, amarré à Sarreguemines, il se vendait comme un meuble. L’acheteur aurait acquis la coque, ses aménagements et ses moteurs, mais ni un terrain, ni une place de port, ni un droit de rester à quai. Ces éléments se négocient à part, avec d’autres interlocuteurs.
Ce qui peut faire basculer un objet du côté de l’immeuble
Deux mécanismes changent la donne. D’abord l’immeuble par destination : les objets que le propriétaire d’un terrain y a placés pour le service et l’exploitation de ce terrain, ou qu’il y a attachés « à perpétuelle demeure », suivent le régime de l’immeuble (article 524). L’article 525 précise ce que recouvre cette attache : scellement au plâtre, à la chaux ou au ciment, ou impossibilité de détacher l’objet sans le briser ou abîmer le fonds. Ensuite l’accession : toute construction faite sur un terrain est présumée appartenir au propriétaire de ce terrain (article 553), et les matériaux assemblés pour construire restent des meubles jusqu’à leur emploi dans une construction (article 532).
Le projet familial de remettre le bateau à terre sur un terrain illustre bien la zone grise. Posé sur des supports, il reste en principe un meuble ; scellé sur des fondations par le propriétaire du sol, la question de sa qualification se poserait sérieusement, et seul un notaire ou un avocat pourrait la trancher au vu des travaux réels. La fiscalité, elle, suit sa propre logique : l’article 1381 du Code général des impôts soumet à la taxe foncière sur les propriétés bâties les bateaux utilisés en un point fixe et aménagés pour l’habitation, le commerce ou l’industrie, même s’ils sont seulement retenus par des amarres. Meuble pour le Code civil, bâti pour le fisc : le cas n’a rien d’exceptionnel.
| Bien | Qualification de principe | Texte | Ce que l’acheteur acquiert |
|---|---|---|---|
| Maison, grange, château d’eau reconverti | Immeuble par nature | Code civil, art. 518 | Le sol et la construction, par acte notarié |
| Moulin fixé sur piliers, intégré au bâtiment | Immeuble par nature | Code civil, art. 519 | Le bâtiment et ses mécanismes ; un éventuel droit d’eau se vérifie à part |
| Bateau, péniche, moulin sur bateau | Meuble | Code civil, art. 531 | L’objet seul, sans terrain ni emplacement d’amarrage |
| Équipement scellé à perpétuelle demeure | Immeuble par destination | Code civil, art. 524 et 525 | Il suit le bien immobilier vendu, sauf clause contraire |
| Construction légère posée sans fixation | Meuble en principe, selon la fixation réelle | Code civil, art. 528 | L’objet, à déplacer ou à maintenir avec l’accord du propriétaire du sol |
Comment estimer un bien atypique quand il n’existe aucune vente comparable ?
La réponse honnête : en croisant plusieurs méthodes et en acceptant une fourchette large. Aucune ne suffit seule pour un bien unique, et c’est l’écart entre leurs résultats qui renseigne sur le risque de l’opération.
La comparaison élargie
On élargit la zone, la période et la définition du comparable : non plus « maison de 120 m² dans le village », mais « moulin restauré dans le département sur cinq ans » ou « bien de caractère avec dépendances ». La base publique Demandes de valeurs foncières (DVF), publiée par la direction générale des finances publiques, recense les ventes des cinq dernières années, sauf en Alsace, en Moselle et à Mayotte. En Moselle-Est, les références viennent donc des notaires, des experts et des professionnels qui ont réellement conclu des ventes.
Le coût de remplacement
On additionne la valeur du terrain et le coût de reconstruction d’un bien équivalent, diminué de la vétusté. La méthode sert de plafond plus que de prix : aucun acheteur ne paie plus cher que ce qu’il lui en coûterait de faire construire l’équivalent, et beaucoup paient nettement moins pour un objet qu’ils n’ont pas choisi eux-mêmes. Les onze ans de travail du constructeur de Morsbach avaient une valeur immense pour lui. Le temps passé ne se revend pas.
La valeur de rendement
Quand le bien peut produire un revenu (chambres d’hôtes, gîte, réceptions, visites), on capitalise ce revenu net. C’est souvent la méthode la plus parlante pour les investisseurs, ceux-là mêmes que visait l’annonce de 2015.
Exemple type
Hypothèse d’école : un ancien moulin aménagé en quatre chambres d’hôtes encaisse 40 000 € de recettes par an et supporte 16 000 € de charges, taxes et entretien, soit 24 000 € de revenu net. Capitalisé à un taux de 6 %, ce revenu donne une valeur de 400 000 € (24 000 divisé par 0,06). À 8 %, la valeur tombe à 300 000 €. Deux points de taux, 100 000 € d’écart : c’est pourquoi l’estimateur doit justifier le taux retenu, et pourquoi deux estimations d’un même bien atypique divergent si souvent.
L’expertise indépendante
Pour un bien sans équivalent, l’avis de valeur gratuit d’un agent ne suffit pas. Un expert en évaluation immobilière rédige un rapport écrit, qui expose les méthodes employées, les références retenues et les hypothèses ; la profession s’appuie en France sur la Charte de l’expertise en évaluation immobilière. Ce rapport a un coût, mais il sert ensuite dans toutes les discussions : avec les héritiers, avec l’acheteur, avec sa banque, voire avec l’administration fiscale en cas de succession.
Comment vendre un bien hors norme sans le brader ni le figer ?
L’histoire de Morsbach rappelle une évidence que les chiffres de fréquentation masquent : plus de mille consultations en une journée ne font pas un acheteur. La curiosité n’est pas la demande. Pour un bien atypique, le travail consiste à passer du public qui regarde au public qui peut payer, et à lui donner les réponses avant qu’il ne pose les questions.
- Qualifier juridiquement le bien. Meuble ou immeuble, bâtiment ou objet posé, avec ou sans le terrain : le notaire tranche avant toute mise en vente, car tout le reste en découle.
- Rassembler les titres et autorisations. Actes de propriété, permis de construire ou déclaration pour le changement de destination, droit d’eau d’un moulin, convention d’amarrage d’un bateau : une pièce manquante suffit à faire fuir un acheteur prudent.
- Faire établir deux estimations dont une expertise écrite. L’écart entre elles donne la marge de négociation réaliste, et le rapport écrit sert d’argument face aux offres basses.
- Chiffrer ce que l’acheteur devra dépenser. Transport, grutage, remise aux normes, entretien annuel : pour le bateau de Morsbach, la seule sortie de l’eau et le convoi étaient évalués à environ 200 000 €.
- Choisir le bon canal. Professionnel spécialisé dans les biens de caractère, négociation par un notaire, vente aux enchères notariale en salle ou en ligne, réseaux de passionnés : le canal compte plus que le nombre de portails.
- Préparer le dossier de l’acheteur. Pour un immeuble bâti, le dossier de diagnostic technique est obligatoire ; pour tout bien atypique, un dossier photo, un historique des travaux et des charges annuelles réelles rassurent plus qu’un superlatif.
- Fixer une date de révision du prix. Un prix trop ambitieux laissé en ligne des mois finit par signaler un problème. Mieux vaut convenir dès le départ du moment où on le rediscute.
Côté public, les biens hors norme attirent quatre profils : le passionné qui achète une histoire, l’investisseur qui achète un revenu (tourisme, événementiel), la collectivité ou l’association qui achète un patrimoine, et l’acheteur étranger ou frontalier pour qui le prix local paraît modeste. L’agent de 2015 visait les deux premiers. Aucun ne s’est manifesté assez fort. Si vous préparez une vente, les repères de notre rubrique Vendre et notre guide sur la plus-value immobilière vous aideront à anticiper la suite, et le détail des frais d’agence immobilière à comparer les canaux.
Moselle, Alsace : ce qui change pour vendre un bien atypique dans le Grand Est
Deux particularités locales comptent. La première, déjà citée : la base DVF ne couvre ni la Moselle, ni le Bas-Rhin, ni le Haut-Rhin. Un vendeur de Moselle-Est qui cherche des références de prix en ligne trouve donc surtout des prix affichés, qui ne sont pas des prix de vente. La seconde tient au droit local : en Alsace-Moselle, la propriété des immeubles et les droits qui les grèvent s’inscrivent au livre foncier, tenu par le tribunal judiciaire, et non au service de la publicité foncière. Un bateau, meuble, n’y figure pas ; un moulin ou une chapelle, si.
Le marché local joue aussi. Dans le bassin houiller, où les cités ouvrières ont multiplié les maisons jumelées bâties sur quelques modèles, un bien hors norme détonne d’autant plus, et son public se trouve souvent au-delà du département, voire de la frontière, du côté de la Sarre ou du Luxembourg. Notre rubrique Grand Est et frontaliers détaille ces spécificités, du droit local aux acheteurs qui travaillent de l’autre côté de la frontière.
Quand consulter un professionnel
Un notaire dès que la qualification du bien est incertaine (objet construit sur le terrain d’autrui, installation posée ou scellée, bateau à remettre à terre), et pour tout immeuble puisque l’acte authentique est obligatoire. Un expert en évaluation immobilière pour un rapport écrit quand il n’existe aucune vente comparable, surtout dans une succession. Un avocat en cas de désaccord entre héritiers ou de litige sur ce qui est inclus dans la vente. Pour un bateau, le gestionnaire de la voie d’eau (Voies navigables de France sur la plupart des voies navigables) sur les conditions de stationnement. L’ADIL de votre département (adil.org) répond gratuitement aux questions juridiques de base sur la vente.
Questions fréquentes
Qu’est-ce que le « Majesty of the Seas » ?
C’est un paquebot de croisière construit par les chantiers de l’Atlantique à Saint-Nazaire et livré en 1992 à la compagnie Royal Caribbean, selon Wikipédia et les archives du Républicain lorrain. Il a navigué surtout dans les Caraïbes et a été rebaptisé « Majesty of the Oceans » en 2021 après sa revente. La réplique de Morsbach reproduit ce navire au 1/8e, soit 33,50 mètres de long.
Faut-il un notaire pour vendre un bateau ?
Non. L’acte notarié s’impose pour vendre un immeuble, parce que la vente doit être publiée au fichier immobilier ou, en Alsace-Moselle, au livre foncier ; un bateau est un meuble au sens de l’article 531 du Code civil. Un contrat écrit détaillé reste indispensable : description, équipements, état, prix, date de remise, sort de l’emplacement. Un bateau de navigation intérieure obéit en plus à des règles propres d’immatriculation et de stationnement, à vérifier auprès des services compétents avant la vente.
Un moulin est-il un meuble ou un immeuble ?
Tout dépend de sa fixation. L’article 519 du Code civil fait du moulin à vent ou à eau fixé sur piliers et intégré au bâtiment un immeuble par nature. Un moulin installé sur un bateau, ou une installation non fixée par des piliers, reste un meuble selon l’article 531. En pratique, un moulin bâti se vend comme une maison, avec acte notarié, et son éventuel droit d’eau se vérifie à part.
Peut-on vendre un bien atypique aux enchères ?
Oui. Les notaires organisent des ventes immobilières aux enchères volontaires, en salle ou en ligne, avec une mise à prix et une période d’offres encadrée. Pour un bien sans comparable, la formule a un avantage : c’est la demande réelle qui fixe le prix. Elle suppose en revanche un dossier complet avant l’ouverture des offres et l’acceptation d’un résultat parfois inférieur au prix espéré.
Qu’est-ce qu’un immeuble par destination ?
C’est un objet mobilier que la loi traite comme un immeuble parce que le propriétaire d’un terrain l’y a placé pour son exploitation, ou l’y a attaché à perpétuelle demeure (articles 524 et 525 du Code civil). Une statue dans une niche prévue pour elle ou un équipement scellé au ciment en font partie. Lors d’une vente, ces objets suivent le bien immobilier, sauf clause contraire dans l’acte.