Frontalier Luxembourg : acheter en Moselle, impôts et prêt
Plan de l'immeuble 7 étages dans cet article
- 01Où est imposé le salaire d'un frontalier du Luxembourg ?
- 02Télétravail : combien de jours hors du Luxembourg en 2026 ?
- 03Prêt immobilier avec un salaire luxembourgeois : que regardent les banques ?
- 04Thionville, Cattenom, Moselle-Nord : où acheter quand on travaille au Luxembourg ?
- 05A31, train ou bus : comment traverser la frontière chaque jour ?
- 06Acheter en Moselle : les règles locales qui surprennent les frontaliers
- 07Questions fréquentes
Un frontalier qui travaille au Luxembourg et habite en Moselle paie l’impôt sur son salaire au Luxembourg, puis le déclare en France, où un crédit d’impôt égal à l’impôt français supprime la double imposition, en vertu de la convention franco-luxembourgeoise du 20 mars 2018. Cette règle tient tant qu’il ne travaille pas plus de 34 jours par an hors du Grand-Duché. Pour acheter, une banque française lui appliquera la norme du HCSF, 35 % d’endettement et 25 ans au plus, dans un nord mosellan où la maison ancienne dépasse 2 700 €/m² autour de Thionville.
Où est imposé le salaire d’un frontalier du Luxembourg ?
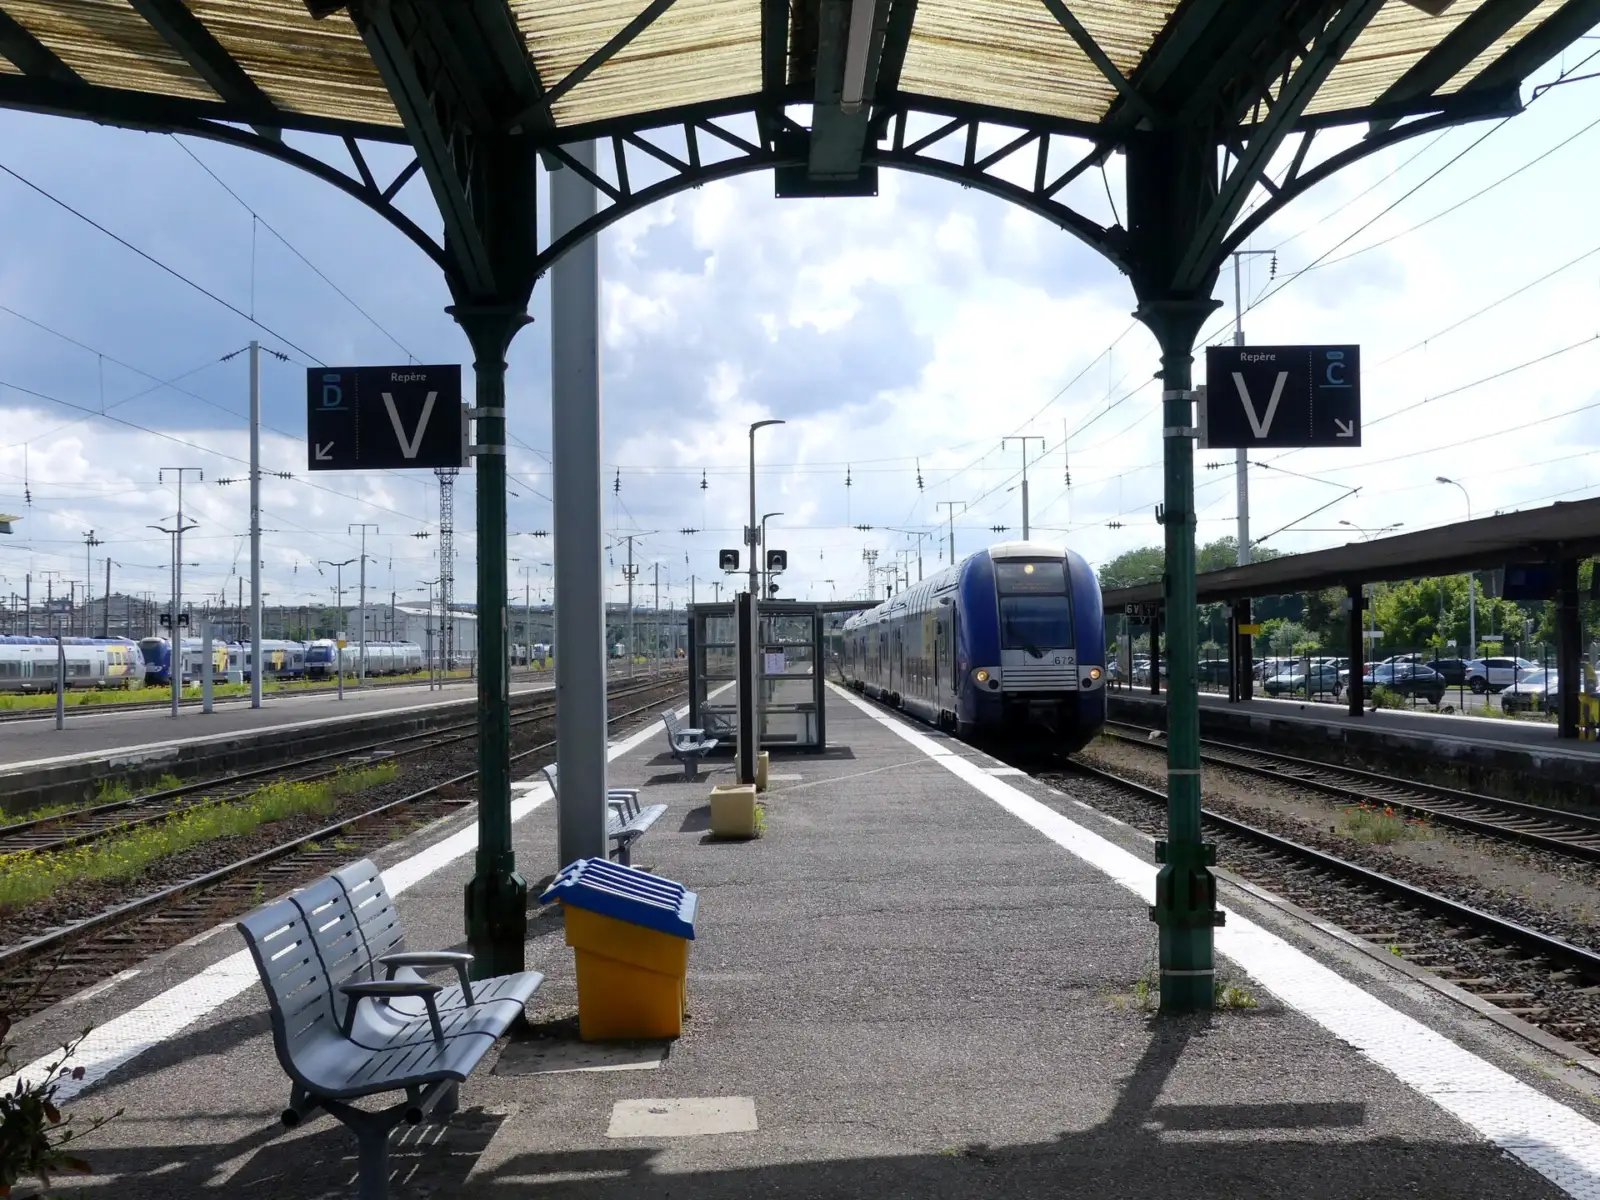
Sur le quai de la gare de Thionville, avant sept heures, les voyageurs du train pour Luxembourg se placent déjà là où les portes vont s’ouvrir. Beaucoup ont acheté en Moselle, ou y pensent, et la même question revient au moment de signer : où va l’impôt, et qu’en dira la banque ? Ils sont 131 300 résidents de France à travailler au Grand-Duché en 2026, selon l’inspection générale de la sécurité sociale luxembourgeoise (IGSS), citée par l’agence d’urbanisme AGURAM. La réponse fiscale, elle, tient en une ligne. Le détail, beaucoup moins.
Le principe est fixé par la convention fiscale signée par la France et le Luxembourg le 20 mars 2018, modifiée par un avenant du 10 octobre 2019 et applicable depuis le 1er janvier 2020, rappelle la doctrine fiscale française (BOFiP). Le salaire d’un emploi exercé au Luxembourg y est imposé. Concrètement, l’employeur prélève chaque mois une retenue à la source, calculée d’après la classe d’impôt inscrite sur votre fiche de retenue, et vous pouvez déposer ensuite une déclaration luxembourgeoise pour régulariser.
La France ne renonce pas pour autant à connaître ce salaire. Résident fiscal français, vous le déclarez chaque printemps, et l’administration l’intègre à son calcul avant de l’effacer par un crédit d’impôt égal à l’impôt français correspondant, à condition qu’il ait effectivement été soumis à l’impôt luxembourgeois. L’impôt français s’entend ici de l’impôt sur le revenu augmenté des prélèvements sociaux, précise la notice de la déclaration 2047. Résultat net sur ce salaire : zéro euro d’impôt en France.
Le taux effectif, le détail qui coûte
Ce salaire neutralisé sert pourtant à fixer le taux appliqué à vos autres revenus imposables en France, pour respecter la progressivité de l’impôt. Si votre conjoint travaille en France, si vous louez un appartement à Metz ou si vous touchez des revenus d’un placement français, ces revenus-là seront imposés au taux que justifierait l’ensemble du foyer, salaire luxembourgeois compris. Pour un couple dont l’un travaille au Luxembourg et l’autre en France, l’effet se lit dès la première déclaration commune.
Comment déclarer ses revenus luxembourgeois en France ?
- Rassembler les pièces luxembourgeoises. Le certificat annuel de rémunération remis par l’employeur donne le salaire brut, les cotisations et la retenue prélevée. Gardez aussi le décompte de vos jours travaillés hors du Luxembourg.
- Remplir la déclaration 2047. C’est l’annexe des revenus encaissés à l’étranger : le salaire y figure dans la rubrique des traitements et salaires, avec l’indication du pays.
- Reporter sur la 2042. Le montant va dans les cases 1AF à 1DF, selon le déclarant, et une seconde fois en case 8TK, qui déclenche le crédit d’impôt égal à l’impôt français. Oublier la 8TK, c’est payer l’impôt deux fois.
- Ne pas déduire soi-même les 10 %. La notice 2047 précise que la déduction forfaitaire pour frais s’applique automatiquement ; les frais réels se déclarent dans une rubrique à part.
- Vérifier l’avis d’imposition. Il doit faire apparaître le crédit d’impôt. S’il manque, une réclamation en ligne depuis votre espace particulier sur impots.gouv.fr permet de corriger.
Télétravail : combien de jours hors du Luxembourg en 2026 ?
Trente-quatre, pour l’impôt. L’avenant signé le 7 novembre 2022 a porté de 29 à 34 jours la tolérance prévue par le protocole de la convention, à compter des revenus de 2023, et il se reconduit tant qu’aucun nouvel avenant ne le remplace. Tant que vous restez sous ce plafond sur l’année civile, le Luxembourg garde le droit d’imposer la totalité de votre salaire, comme si vous n’aviez jamais quitté votre bureau de Kirchberg ou d’Esch-sur-Alzette.
Le compteur est plus large qu’on ne le croit. L’administration luxembourgeoise des contributions directes précise que tous les jours de travail effectués hors du pays entrent dans le calcul, même à temps partiel ou avec des horaires raccourcis, et que la règle vise aussi les voyages d’affaires et les formations, pas seulement le télétravail. Une circulaire du 24 juin 2026, la L.G. Conv. D.I. n° 61, en a actualisé les modalités d’application.
Dépassez le seuil, et la règle bascule : le Luxembourg perd le droit d’imposer la part du salaire correspondant au travail effectué hors de son territoire. Ces jours deviennent imposables en France, dès le premier, pas seulement au-delà du trente-quatrième. Il faut alors les déclarer en France et, côté luxembourgeois, faire corriger une retenue calculée sur un salaire qui n’y est plus entièrement imposable.
La sécurité sociale suit une autre logique. En règle générale, vous restez affilié au régime luxembourgeois si vous exercez moins de 25 % de votre activité en France. Depuis le 1er juillet 2023, un accord-cadre européen, signé notamment par la France et le Luxembourg, permet de télétravailler jusqu’à un peu moins de 50 % de votre temps sans changer de régime, si vous n’avez qu’un employeur, à sa demande et avec votre accord, indique le Cleiss. Les deux seuils se franchissent indépendamment l’un de l’autre.
| Seuil | Règle en 2026 | Ce qui compte | Si vous dépassez |
|---|---|---|---|
| Impôt sur le revenu | 34 jours par an hors du Luxembourg (convention franco-luxembourgeoise, avenant de 2022) | Tout jour de travail hors du pays : télétravail, déplacement, formation, même partiel | Les jours travaillés hors du Luxembourg deviennent imposables en France, dès le premier |
| Sécurité sociale, règle générale | Moins de 25 % de l’activité dans le pays de résidence | Temps de travail et rémunération | Affiliation au régime français, en principe |
| Sécurité sociale, accord-cadre | Télétravail inférieur à 50 % du temps de travail, depuis le 1er juillet 2023 | Temps de travail seulement, sur demande de l’employeur | Retour à la règle générale |
Sources : administration des contributions directes du Luxembourg, Cleiss, consultés le 27 septembre 2026.
Vigilance
Le seuil se compte en jours, pas en semaines, et une journée entamée hors du Luxembourg compte. Tenez un relevé mensuel de vos jours hors du pays et conservez ce qui l’étaye (agenda, ordres de mission, billets de train) : en cas de contrôle, c’est à vous de montrer où vous avez travaillé. Soyez particulièrement attentif l’année où vous changez de poste ou passez à temps partiel.
Prêt immobilier avec un salaire luxembourgeois : que regardent les banques ?
La norme d’abord. Depuis la décision du Haut Conseil de stabilité financière du 29 septembre 2021, amendée en 2023, les banques ne doivent pas accorder de crédit immobilier dont les mensualités dépassent 35 % des revenus de l’emprunteur, ni sur plus de 25 ans, avec deux ans de différé toléré quand l’entrée dans le logement est décalée. Elles peuvent y déroger pour 20 % de leur production trimestrielle. Notre article sur le taux d’endettement détaille le calcul.
La foire aux questions du HCSF lève un doute fréquent chez les frontaliers : la décision s’applique à tout établissement contrôlé par l’Autorité de contrôle prudentiel et de résolution (ACPR) qui prête à un résident français, ou pour un bien situé en France, y compris quand l’emprunteur n’y réside pas. Un salaire luxembourgeois ne fait donc pas sortir du cadre. Le même texte autorise les banques à appliquer des « décotes prudentes » aux revenus retenus, et à tenir compte d’autres critères que les deux ratios.
Dans les faits, un contrat luxembourgeois se lit avec attention : période d’essai terminée ou non, ancienneté, nature du contrat, justificatifs en langue étrangère, classe d’impôt. Aucune règle publique ne fixe la façon dont chaque banque pondère ces revenus, d’où l’intérêt de comparer plusieurs établissements. La rubrique Financer reprend les leviers de la capacité d’emprunt, de l’apport au prêt à taux zéro.
Banque française ou banque luxembourgeoise ?
Emprunter au Luxembourg pour une maison en Moselle est possible, mais ne présumez pas que ce sera plus souple. Une banque établie au Grand-Duché relève de son propre superviseur, et la règle luxembourgeoise de quotité maximale, fixée par le règlement CSSF 20-08, vise les logements situés au Luxembourg : pour un bien mosellan, l’établissement applique sa propre politique de risque. Comparez alors l’offre complète, pas seulement le taux : coût total du crédit, garantie demandée, assurance, frais de remboursement anticipé, langue et droit applicables au contrat. En Moselle, une hypothèque est inscrite au livre foncier, pas au service de la publicité foncière.
Deux risques méritent une ligne dans votre plan de financement. Le change, d’abord, n’en est pas un : salaire et prêt sont en euros, contrairement aux frontaliers suisses dont certains prêts en francs ont fini devant les tribunaux. La perte d’emploi, ensuite : en cas de chômage complet, un frontalier est indemnisé par son pays de résidence, donc par France Travail, selon le règlement européen 883/2004. Faites-vous préciser le montant probable avant de fixer votre mensualité.
Exemple type
Hypothèses : un couple dont les revenus nets avant impôt retenus par la banque atteignent 6 000 € par mois, 4 300 € de salaire luxembourgeois et 1 700 € de salaire français, sans autre crédit. La norme HCSF plafonne la mensualité à 2 100 €, assurance comprise. Avec 100 € d’assurance, il reste 2 000 € pour le prêt : à un taux hypothétique de 3,5 % sur 25 ans, cela finance environ 399 500 €. Si un apport couvre les frais d’acquisition, cette somme correspond à 145 m² environ au prix médian des maisons anciennes de Thionville (2 747 €/m²), et à 240 m² au prix médian de la Moselle (1 659 €/m²). Une décote de 10 % sur le salaire luxembourgeois ferait tomber la mensualité maximale à 1 950 €.
Thionville, Cattenom, Moselle-Nord : où acheter quand on travaille au Luxembourg ?
Là où la frontière est proche, le mètre carré se paie. Les chiffres des notaires, sur les ventes du 1er juillet 2025 au 30 juin 2026, dessinent une carte nette : le haut du marché mosellan se concentre sur le sillon de Thionville et ses communes voisines, puis les prix baissent quand on remonte la vallée de la Fensch ou qu’on s’éloigne vers l’est.
| Commune | Maisons anciennes, médiane €/m² | Appartements anciens, médiane €/m² | Ventes retenues (maisons / appartements) |
|---|---|---|---|
| Hettange-Grande | 2 744 | 3 037 | 26 / 36 |
| Thionville | 2 747 | 2 469 | 67 / 184 |
| Terville | 2 426 | 3 066 | 31 / 27 |
| Yutz | 2 612 | 2 573 | 52 / 73 |
| Guénange | 2 664 | 2 725 | 32 / 23 |
| Florange | 1 952 | 1 927 | 40 / 52 |
| Hayange | 1 799 | 1 463 | 64 / 37 |
| Metz | 2 448 | 2 385 | 102 / 644 |
Source : immobilier.notaires.fr, relevé du 27 septembre 2026. La médiane partage les ventes en deux moitiés égales ; elle ne dit rien de l’état d’un bien précis.
Cattenom n’apparaît pas dans ce tableau, et ce n’est pas un oubli : les notaires ne publient de prix que pour les communes où les ventes sont assez nombreuses, et les villages du nord mosellan passent souvent sous ce seuil. Pour ces secteurs, il faut raisonner à partir des annonces comparables et des références que le notaire peut fournir, la base publique DVF ne couvrant pas la Moselle. Côté dynamique, l’AGURAM relève une hausse de 1,7 % du nombre de frontaliers dans la communauté de communes de Cattenom et Environs entre 2025 et 2026, contre 3,7 % pour Thionville Fensch Agglomération : la pression y est réelle, mais moins vive qu’en ville.
Et au Luxembourg, combien coûte le mètre carré ?
Beaucoup plus. D’après l’Observatoire de l’habitat et le STATEC, un appartement existant s’est vendu en moyenne 7 773 €/m² au Luxembourg en 2025, et 6 864 €/m² dans le canton d’Esch-sur-Alzette, celui qui borde la Moselle. Ce sont des moyennes, quand les notaires français publient des médianes : la comparaison donne un ordre de grandeur, pas un écart exact. Faites le calcul : 55 m² au prix moyen du canton d’Esch représentent environ 377 500 €, soit le prix d’une maison de 137 m² à Thionville au prix médian. C’est tout le ressort du marché frontalier.
Le bon arbitrage dépend moins du prix que de votre trajet. Hettange-Grande, plus au nord, coûte à peu près autant que Thionville mais rapproche de la frontière ; Florange ou Hayange font économiser 800 à 950 € par mètre carré de maison par rapport à Thionville, au prix de quelques kilomètres de plus sur des routes déjà chargées. Les communes du bassin houiller, autour de Forbach ou de Saint-Avold, sont bien moins chères, mais conçues pour d’autres trajets que celui du Kirchberg.
A31, train ou bus : comment traverser la frontière chaque jour ?
Le trajet est la vraie charge fixe du frontalier, et il ne figure dans aucun tableau de prix. Selon le portail officiel luxembourg.public.lu, environ 230 000 personnes des pays voisins font chaque jour la navette vers le Grand-Duché. Pour les résidents de Moselle, trois options se partagent le quotidien : l’autoroute A31, le train et les bus transfrontaliers.
Le train relie Metz et Thionville à Luxembourg, et d’autres liaisons desservent Volmerange, Audun-le-Tiche ou Longwy. Le portail luxembourgeois reconnaît lui-même que le tronçon Luxembourg-Thionville-Metz, dont la fréquentation a doublé entre 2005 et 2023, est surchargé de manière chronique ; des travaux doivent augmenter sa capacité de 50 % d’ici à 2028. L’AGURAM signale aussi de nouvelles rames sur le sillon lorrain depuis avril 2026.
Côté bus, 38 lignes transfrontalières relient le Luxembourg à ses trois voisins, dont des lignes vers Thionville et Longwy. Les transports publics sont gratuits au Luxembourg depuis le 29 février 2020, mais la gratuité s’arrête à la frontière : au-delà, ce sont les tarifs des exploitants qui s’appliquent, à l’exception d’une ligne pilote vers Roussy-le-Village. Côté français, des parkings relais existent notamment à Thionville et à Longwy.
Avant de signer un compromis, faites le trajet réel, un mardi à 7 h 15, dans les deux sens. Trente minutes de plus par trajet, sur une hypothèse de 220 jours travaillés, font 220 heures par an. Ajoutez parfois un deuxième véhicule, que le calcul de capacité d’emprunt n’a pas prévu.
Acheter en Moselle : les règles locales qui surprennent les frontaliers
Un frontalier qui arrive de Nancy, de Paris ou de l’étranger découvre en signant qu’il achète dans un département de droit local. La publicité foncière passe par le livre foncier, tenu par les bureaux fonciers de Metz, Thionville et Sarreguemines sous le contrôle d’un juge, et la copie « immeuble » d’un bien peut être commandée en ligne pour 7 €. Le compromis sous signature privée doit être suivi de l’acte authentique dans un délai de six mois, que les parties ne peuvent pas allonger, précise service-public.gouv.fr. Notre article sur le compromis de vente détaille les autres délais.
Le coût d’entrée compte aussi. Selon le barème de la DGFiP applicable au 1er juin 2026, la Moselle a voté la part départementale majorée de 5 % des droits de mutation, les primo-accédants restant, sous conditions, à 4,5 %. Tout le reste du parcours, de l’offre à l’acte, est décrit dans notre rubrique Acheter, et les spécificités mosellanes, du livre foncier aux maisons jumelées, dans la rubrique Grand Est & frontaliers.
Quand consulter un professionnel
Un expert-comptable ou un avocat fiscaliste devient utile dès que votre situation sort du schéma simple : seuil des 34 jours dépassé, couple dont l’un travaille en France, revenus locatifs, activité indépendante ou changement de résidence en cours d’année. Pour une question ponctuelle, le centre des finances publiques de votre domicile répond sur la déclaration française, et côté luxembourgeois les résidents de France relèvent du bureau d’imposition Luxembourg Y. Un courtier immatriculé à l’Orias fait gagner du temps quand il faut comparer la lecture de votre contrat par plusieurs banques. Le notaire reste indispensable en Moselle, où l’acte authentique conditionne l’inscription au livre foncier. Et l’ADIL de votre département (adil.org) vérifie gratuitement votre plan de financement.
Questions fréquentes
Comment éviter la double imposition entre la France et le Luxembourg ?
En déclarant correctement le salaire luxembourgeois en France : sur la déclaration 2047, puis sur la 2042 en cases 1AF à 1DF et en case 8TK. Cette dernière déclenche le crédit d’impôt égal à l’impôt français prévu par la convention du 20 mars 2018. Le salaire reste imposé au Luxembourg, à condition de ne pas dépasser 34 jours de travail hors du pays dans l’année.
Un frontalier peut-il emprunter auprès d’une banque luxembourgeoise ?
Oui, rien ne l’interdit, mais la banque applique alors sa propre politique de risque à un bien situé en France : la limite de quotité du règlement luxembourgeois CSSF 20-08 vise les logements situés au Luxembourg. Comparez le coût total, la garantie exigée, l’assurance et les conditions de remboursement anticipé avec au moins une offre française soumise à la norme du HCSF.
Quel salaire faut-il pour emprunter 200 000 € ?
À titre d’exemple, à un taux hypothétique de 3,5 % sur 25 ans, hors assurance, 200 000 € représentent une mensualité d’environ 1 000 €. Avec la limite de 35 % fixée par le HCSF, il faut donc environ 2 860 € de revenus nets mensuels, un peu plus une fois l’assurance ajoutée, et davantage si la banque décote un salaire étranger.
Faut-il acheter en France ou au Luxembourg quand on est frontalier ?
Côté prix, l’écart est massif : 6 864 €/m² en moyenne pour un appartement existant dans le canton d’Esch-sur-Alzette en 2025, contre 2 469 €/m² de médiane à Thionville. Acheter au Luxembourg raccourcit en revanche le trajet quotidien et fait de vous un résident luxembourgeois, avec la fiscalité qui va avec. C’est un choix de vie autant qu’un calcul.
Qui paie le chômage d’un frontalier du Luxembourg ?
En cas de chômage complet, le règlement européen 883/2004 confie l’indemnisation au pays de résidence : pour un frontalier installé en Moselle, c’est France Travail. Le montant n’est pas celui d’un salarié luxembourgeois, et les règles de calcul évoluent. Faites-le estimer avant de fixer votre mensualité de prêt, surtout si le salaire frontalier représente l’essentiel des revenus du foyer.